Syarat KPR 2026 Lengkap: Dokumen, Kriteria Bank, dan Tips Agar Cepat Disetujui
8 menit baca
Ringkasan
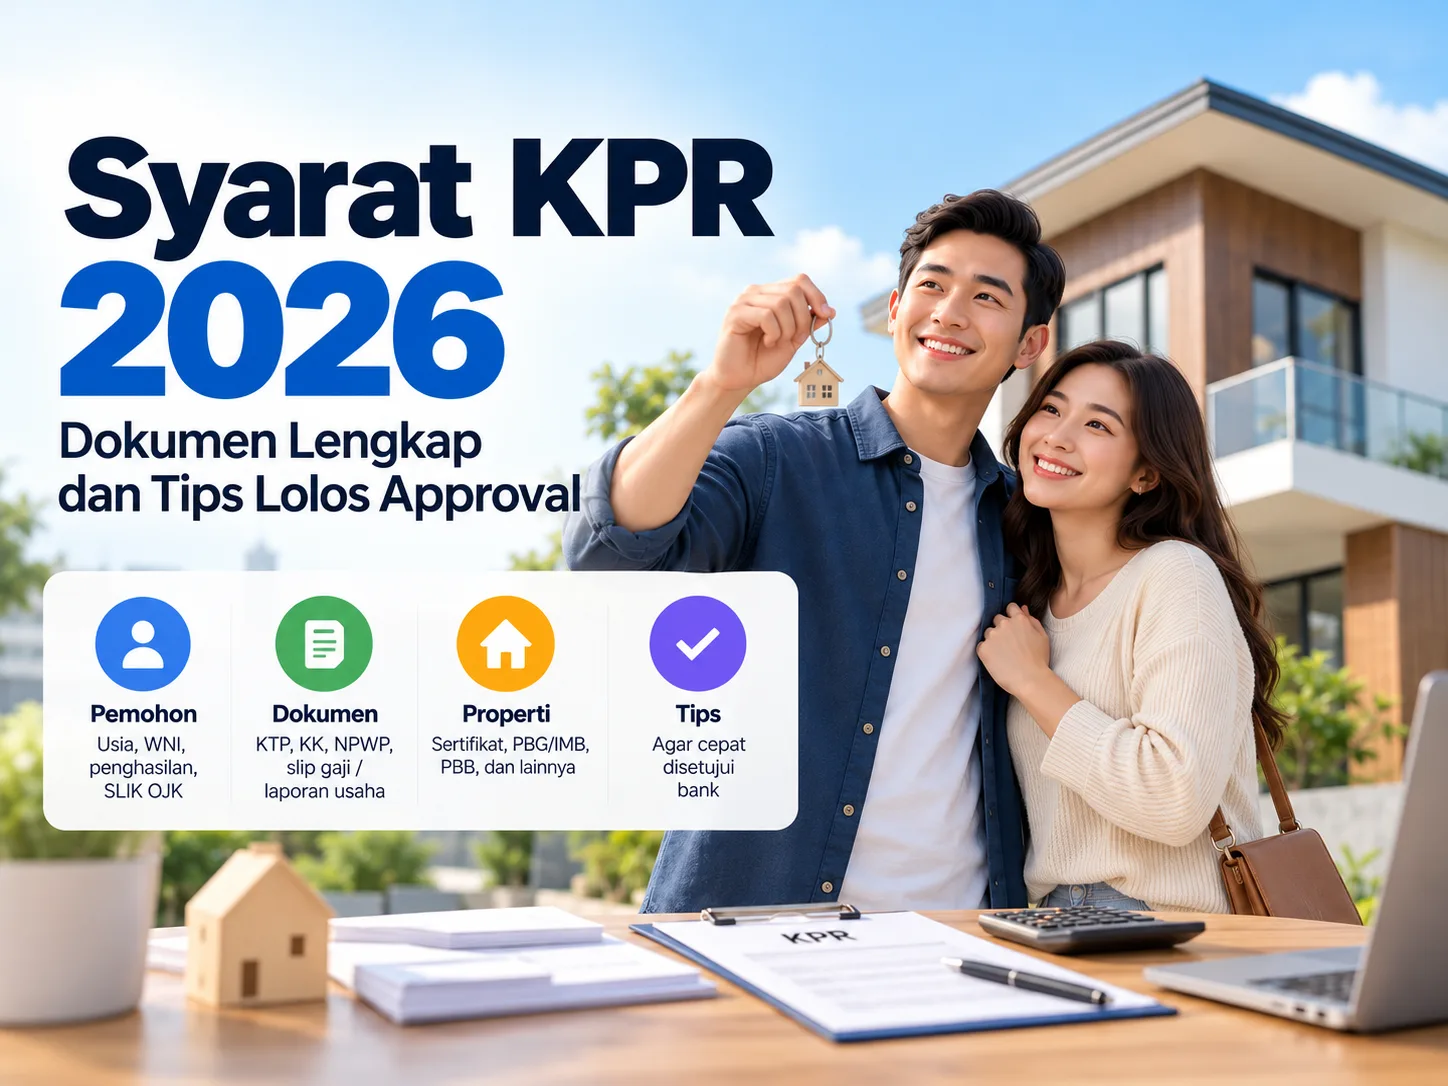
Syarat KPR di hampir semua bank di Indonesia terdiri dari tiga lapis: syarat pemohon (WNI, usia minimal 21 tahun atau sudah menikah, usia saat lunas maksimal sekitar 55 sampai 65 tahun, penghasilan tetap, riwayat kredit bersih di SLIK OJK), dokumen pribadi dan penghasilan (KTP, KK, NPWP, slip gaji atau laporan keuangan usaha, rekening koran), serta dokumen properti (fotokopi sertifikat, PBG/IMB, bukti lunas PBB). Pada 2026, uang muka bisa serendah 0% karena Bank Indonesia memperpanjang relaksasi
Admin Nengah AriPenulis
Daftar isi
- Apa Itu KPR dan Bagaimana Cara Kerjanya?
- Syarat Umum KPR: Usia, Status WNI, Penghasilan, dan SLIK OJK
- Riwayat kredit di SLIK OJK: aturan baru 2026
- Uang muka (DP) KPR di 2026
- Checklist Dokumen KPR: Karyawan vs Wiraswasta vs Profesional
- Dokumen pribadi (semua pemohon)
- Bukti penghasilan per profil
- Dokumen Properti yang Diminta Bank
- Alur Pengajuan KPR dari Aplikasi hingga Akad
- 7 Tips Agar KPR Cepat Di-approve
- Catatan untuk KPR subsidi (FLPP)
- Pertanyaan yang Sering Diajukan tentang Syarat KPR
- Berapa gaji minimal untuk mengajukan KPR?
- Apakah karyawan kontrak bisa mengajukan KPR?
- Apakah tunggakan paylater atau pinjol memengaruhi KPR?
- Apakah benar KPR 2026 bisa tanpa DP?
- Berapa lama proses KPR sampai akad?
- Bolehkah mengajukan KPR ke beberapa bank sekaligus?
- Konsultasi Gratis: Cari Rumah yang Sesuai Plafon KPR Anda
- Sumber dan Referensi
Apa Itu KPR dan Bagaimana Cara Kerjanya?
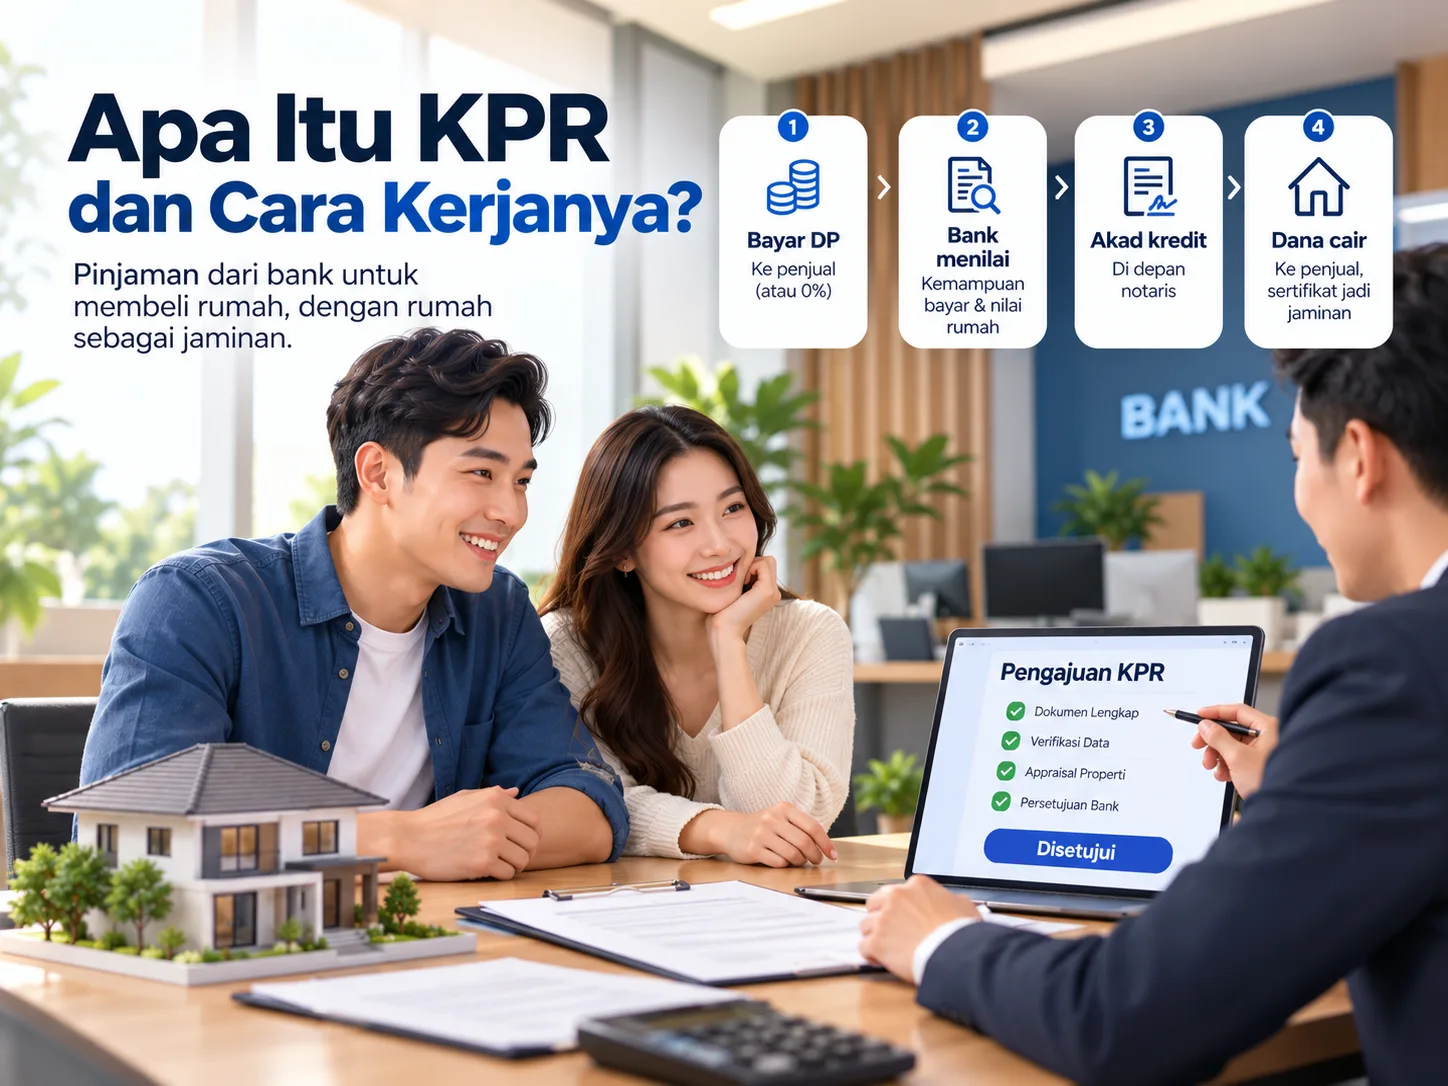
KPR (Kredit Pemilikan Rumah) adalah fasilitas pinjaman dari bank untuk membeli rumah, apartemen, atau ruko, dengan rumah yang dibeli menjadi jaminannya. Bank membayar sebagian besar harga rumah ke penjual atau developer, lalu Anda mencicil pinjaman itu beserta bunganya dalam jangka waktu tertentu, umumnya 5 sampai 30 tahun.
Secara sederhana, alurnya begini:
- Anda membayar uang muka (DP) ke penjual, kecuali bila bank memberi fasilitas DP 0%.
- Bank menilai kemampuan bayar Anda dan menaksir nilai rumah.
- Jika disetujui, Anda menandatangani akad kredit di depan notaris.
- Bank mencairkan dana ke penjual, sertifikat rumah dipegang bank sebagai jaminan sampai KPR lunas.
Ada dua jenis KPR utama: KPR komersial (non-subsidi) yang terbuka untuk semua orang dengan bunga pasar, dan KPR subsidi (FLPP) khusus masyarakat berpenghasilan rendah dengan bunga tetap 5% untuk rumah tapak. Artikel ini fokus pada syarat KPR komersial, dengan catatan tambahan untuk KPR subsidi.
Syarat Umum KPR: Usia, Status WNI, Penghasilan, dan SLIK OJK
Setiap bank punya kebijakan sendiri, tetapi kriteria berikut hampir selalu ada. Sebagai contoh, Bank BTN mensyaratkan pemohon WNI berusia minimal 21 tahun atau sudah menikah, usia tidak lebih dari 65 tahun saat kredit lunas, masa kerja minimal 1 tahun (3 tahun untuk wiraswasta), dan tidak memiliki kredit bermasalah (BTN).
| Kriteria | Ketentuan yang umum berlaku | Catatan |
|---|---|---|
| Kewarganegaraan | WNI, berdomisili di Indonesia | WNA hanya bisa membeli properti dengan hak pakai dan aturan khusus |
| Usia saat pengajuan | Minimal 21 tahun atau sudah menikah | Beberapa bank menerima mulai 18 tahun jika sudah menikah |
| Usia saat kredit lunas | Maksimal 55 tahun (karyawan) hingga 65 tahun (wiraswasta/profesional) | Batas ini menentukan tenor maksimal Anda |
| Masa kerja atau usaha | Karyawan tetap minimal 1 sampai 2 tahun; usaha berjalan minimal 2 sampai 3 tahun | Karyawan kontrak biasanya diminta masa kontrak yang tersisa lebih panjang |
| Rasio cicilan terhadap penghasilan | Total cicilan (termasuk KPR baru) sekitar 30 sampai 40% dari penghasilan bersih | Penghasilan pasangan bisa digabung (joint income) |
| Riwayat kredit | Kolektibilitas lancar (Kol 1) di SLIK OJK | Tunggakan di kartu kredit atau paylater ikut dinilai |
| NPWP | Wajib untuk plafon tertentu | Kini NIK berfungsi sebagai NPWP orang pribadi |
Riwayat kredit di SLIK OJK: aturan baru 2026
SLIK (Sistem Layanan Informasi Keuangan) adalah pengganti BI Checking yang dikelola OJK. Bank memakai laporan SLIK untuk melihat apakah Anda pernah menunggak pinjaman, termasuk kartu kredit, kredit kendaraan, dan pinjaman online yang terdaftar.
Ada dua perubahan penting yang berlaku sejak 1 Juli 2026:
- Kredit di bawah Rp1 juta tidak lagi ditampilkan dalam informasi debitur SLIK. Kebijakan ini terutama ditujukan agar masyarakat berpenghasilan rendah yang punya tunggakan kecil tetap bisa mengakses KPR subsidi (Bisnis.com).
- Status kredit lunas wajib dilaporkan maksimal 3 hari kerja setelah pelunasan, sehingga riwayat yang sudah dibereskan lebih cepat terbaca bersih (Investor Trust).
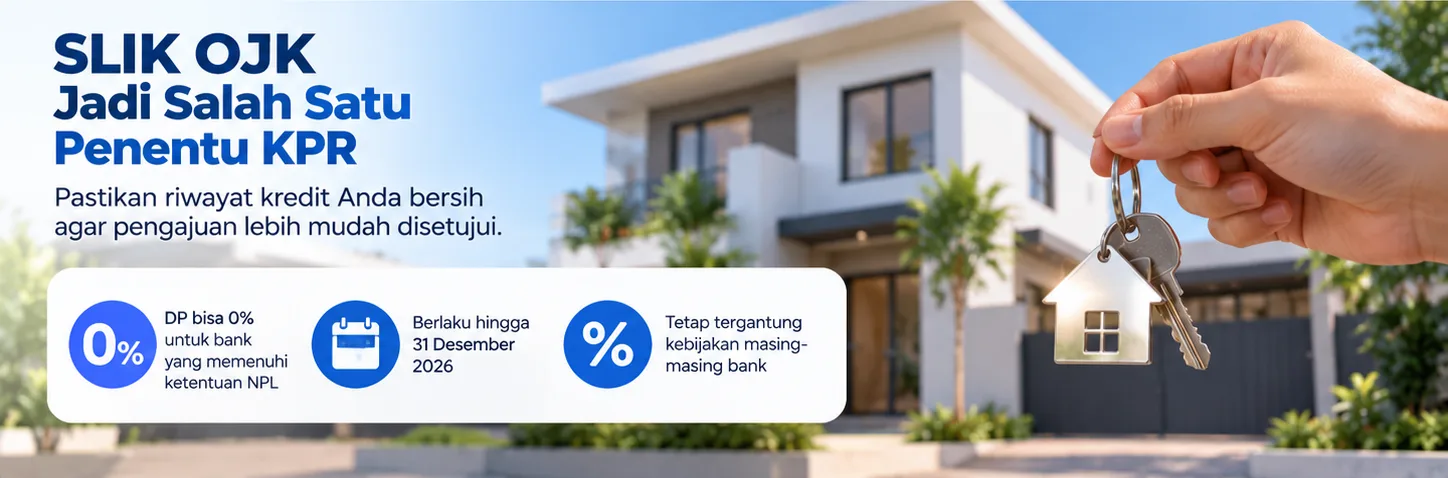
Meski begitu, OJK menegaskan SLIK bukan satu-satunya penentu persetujuan kredit; keputusan akhir tetap ada di tangan bank berdasarkan analisis kelayakan. Anda bisa mengecek SLIK sendiri secara gratis melalui portal resmi iDebku OJK sebelum mengajukan KPR (panduan detikFinance).
Uang muka (DP) KPR di 2026
Bank Indonesia melalui PADG Nomor 30 Tahun 2025 memperpanjang relaksasi rasio Loan to Value (LTV) kredit properti hingga 31 Desember 2026. Artinya, bank yang memenuhi syarat rasio kredit bermasalah (NPL) boleh membiayai hingga 100% harga rumah, sehingga DP bisa 0%. Dalam praktiknya, tiap bank tetap bebas menetapkan DP minimal sesuai profil risiko Anda, dan bank dengan NPL di atas ketentuan hanya boleh memberi LTV 90 sampai 95%.
Tips: meskipun DP 0% tersedia, membayar DP 10 sampai 20% membuat plafon pinjaman lebih kecil, cicilan lebih ringan, dan peluang approval lebih besar.
Checklist Dokumen KPR: Karyawan vs Wiraswasta vs Profesional
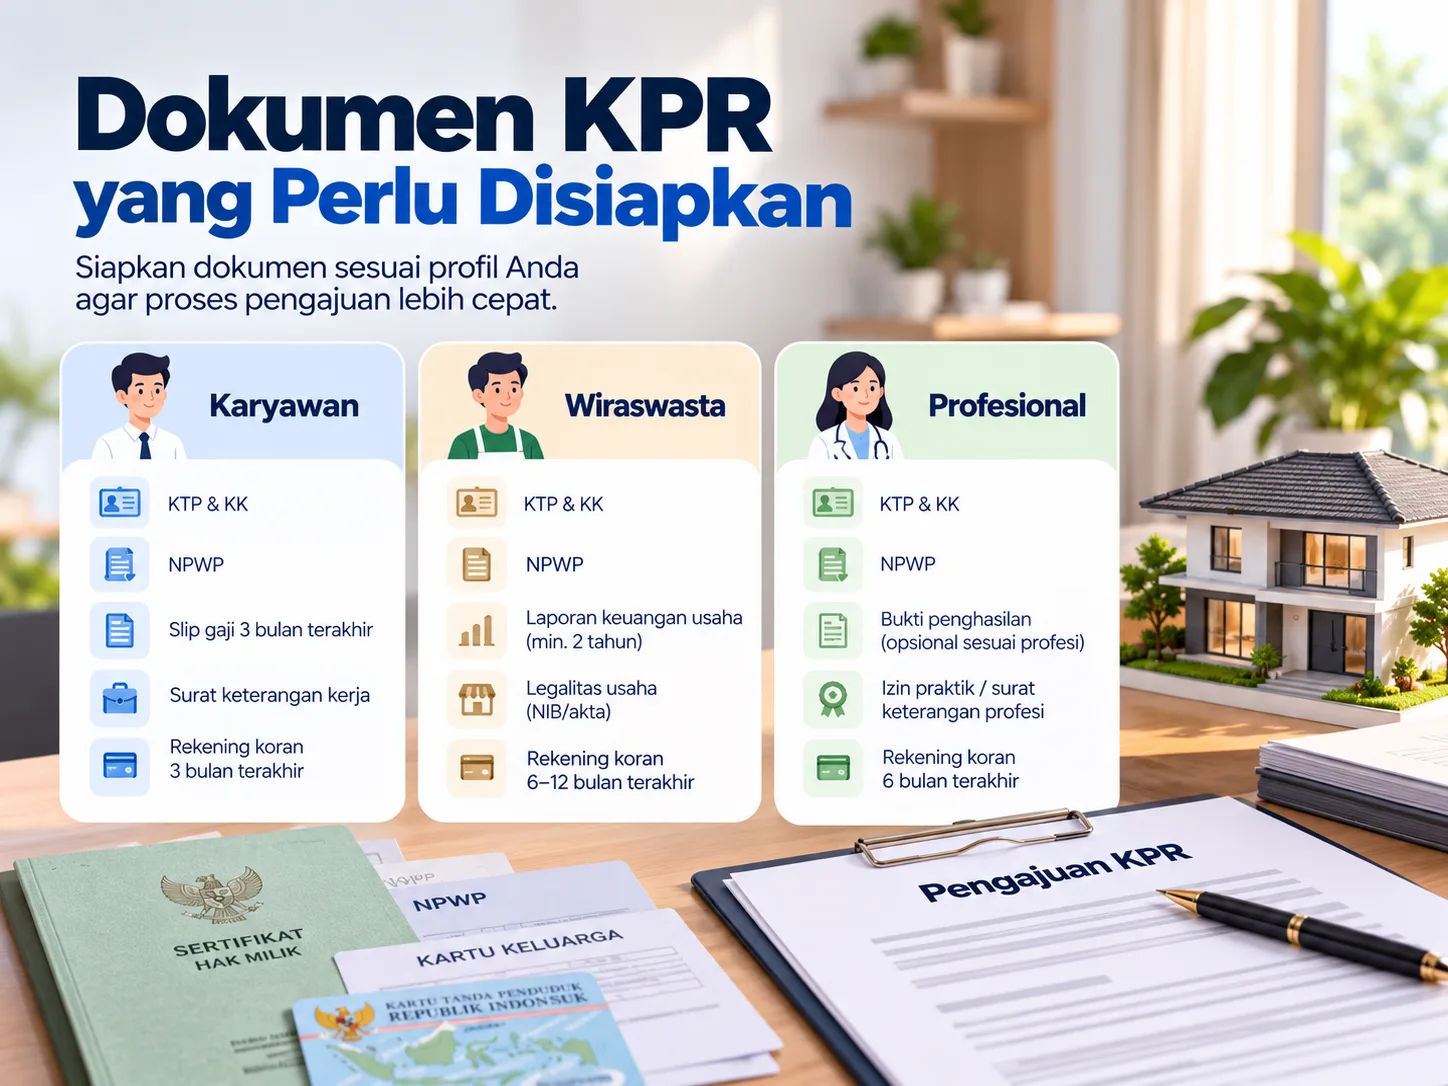
Dokumen pribadi berlaku untuk semua pemohon. Perbedaannya ada pada bukti penghasilan.
Dokumen pribadi (semua pemohon)
- Fotokopi KTP pemohon, dan KTP suami/istri jika sudah menikah
- Fotokopi Kartu Keluarga (KK)
- Fotokopi buku nikah atau akta cerai/surat kematian pasangan (jika ada)
- Fotokopi NPWP (atau NIK yang sudah dipadankan sebagai NPWP)
- Pasfoto terbaru pemohon dan pasangan
- Formulir aplikasi KPR yang sudah diisi dan ditandatangani
Bukti penghasilan per profil
| Dokumen | Karyawan | Wiraswasta | Profesional (dokter, notaris, konsultan) |
|---|---|---|---|
| Slip gaji 3 bulan terakhir | Wajib | Tidak perlu | Jika bekerja di institusi |
| Surat keterangan kerja / SK pengangkatan | Wajib | Tidak perlu | Jika bekerja di institusi |
| Rekening koran / tabungan | 3 bulan terakhir | 6 sampai 12 bulan terakhir | 6 bulan terakhir |
| Laporan keuangan usaha (laba rugi, neraca) | Tidak perlu | Wajib, minimal 2 tahun | Opsional |
| Legalitas usaha (NIB, akta pendirian) | Tidak perlu | Wajib | Tidak perlu |
| Izin praktik / surat keterangan profesi | Tidak perlu | Tidak perlu | Wajib |
| SPT Tahunan PPh | Untuk plafon besar | Wajib | Wajib |
Untuk pasangan suami istri: jika ingin memakai penghasilan gabungan, siapkan bukti penghasilan kedua pihak. Jika ada perjanjian pisah harta, lampirkan juga aktanya karena bank akan memperhitungkannya dalam struktur kredit.
Dokumen Properti yang Diminta Bank
Selain dokumen pribadi, bank akan memeriksa legalitas rumah yang Anda beli. Dokumen ini biasanya disiapkan penjual atau developer, tetapi pastikan semuanya lengkap sebelum Anda membayar tanda jadi.
- Fotokopi sertifikat tanah (SHM atau HGB) atas nama penjual. Bank dan notaris akan mengecek keaslian serta status sengketa di kantor pertanahan. Sertifikat elektronik dari Kementerian ATR/BPN juga diterima.
- Fotokopi PBG atau IMB (Persetujuan Bangunan Gedung, pengganti IMB sejak 2021).
- Bukti lunas PBB tahun berjalan dan SPPT PBB.
- Fotokopi KTP dan KK penjual, untuk rumah second.
- Surat pemesanan atau PPJB dari developer, untuk rumah baru.
- Denah dan foto bangunan, kadang diminta untuk proses appraisal.
Untuk memeriksa status sertifikat secara mandiri, Anda bisa memakai aplikasi Sentuh Tanahku dari Kementerian ATR/BPN.
Alur Pengajuan KPR dari Aplikasi hingga Akad
- Cek kemampuan bayar. Hitung cicilan maksimal sekitar 30% dari penghasilan bersih. Gunakan simulasi KPR untuk melihat plafon yang realistis.
- Cek SLIK OJK. Pastikan tidak ada tunggakan aktif di iDebku.
- Pilih rumah dan bayar tanda jadi. Pastikan legalitas properti aman.
- Ajukan aplikasi KPR ke satu atau dua bank sekaligus, lengkap dengan dokumen.
- Verifikasi dan wawancara. Bank menghubungi kantor atau usaha Anda untuk konfirmasi data.
- Appraisal properti. Penilai dari bank menaksir nilai pasar rumah. Plafon kredit mengikuti hasil taksiran, bukan harga jual.
- Terbit SP3K (Surat Penegasan Persetujuan Penyediaan Kredit) berisi plafon, bunga, dan tenor yang disetujui.
- Bayar biaya pra-akad: provisi, administrasi, asuransi jiwa dan kebakaran, biaya notaris, serta BPHTB.
- Akad kredit di hadapan notaris, lalu dana dicairkan ke penjual atau developer.
Jika dokumen lengkap, proses dari pengajuan hingga SP3K umumnya berlangsung 7 sampai 14 hari kerja, tergantung bank dan kelengkapan berkas.
7 Tips Agar KPR Cepat Di-approve
- Bereskan tunggakan sebelum mengajukan. Lunasi atau tutup kartu kredit dan paylater yang tidak terpakai. Berkat aturan pelaporan 3 hari kerja, status lunas kini lebih cepat terbaca di SLIK.
- Jaga rasio cicilan di bawah 30 sampai 35%. Jika plafon yang dibutuhkan terlalu besar, tambah DP atau perpanjang tenor.
- Gabungkan penghasilan pasangan bila keduanya bekerja, untuk memperbesar plafon.
- Rapikan arus kas di rekening. Untuk wiraswasta, pisahkan rekening usaha dan pribadi minimal 6 bulan sebelum pengajuan, dan pastikan omzet tercatat masuk ke rekening.
- Pilih properti dengan legalitas bersih. Rumah dengan SHM, PBG lengkap, dan PBB lunas jauh lebih cepat diproses daripada properti yang dokumennya masih bermasalah.
- Ajukan ke bank tempat Anda menerima gaji atau rekanan developer. Bank payroll sudah mengenal profil keuangan Anda, sedangkan bank rekanan developer sering memberi proses lebih ringkas dan bunga promo.
- Serahkan dokumen lengkap sekaligus. Berkas yang dicicil adalah penyebab paling umum proses KPR molor.
Catatan untuk KPR subsidi (FLPP)
Jika penghasilan Anda masuk kategori masyarakat berpenghasilan rendah, Anda bisa mempertimbangkan KPR subsidi. Berdasarkan Peraturan Menteri PKP Nomor 5 Tahun 2025, batas penghasilan maksimal berbeda per zona, misalnya Rp12 juta (lajang) dan Rp14 juta (sudah menikah) untuk Jabodetabek, serta Rp8,5 juta dan Rp10 juta untuk Jawa di luar Jabodetabek, Sumatra, NTB, dan NTT (Bisnis.com). Syarat tambahannya: belum pernah memiliki rumah dan belum pernah menerima subsidi perumahan dari pemerintah. Informasi program resmi tersedia di BP Tapera.
Pertanyaan yang Sering Diajukan tentang Syarat KPR
Berapa gaji minimal untuk mengajukan KPR?
Tidak ada angka baku. Bank melihat rasio cicilan, umumnya maksimal 30 sampai 40% dari penghasilan bersih. Untuk cicilan Rp3 juta per bulan, misalnya, penghasilan bersih yang dibutuhkan sekitar Rp7,5 juta sampai Rp10 juta.
Apakah karyawan kontrak bisa mengajukan KPR?
Bisa, di banyak bank. Biasanya diminta masa kerja minimal 1 sampai 2 tahun dan surat keterangan bahwa kontrak akan diperpanjang. Tenor kredit juga bisa dibatasi.
Apakah tunggakan paylater atau pinjol memengaruhi KPR?
Ya, jika lembaganya melapor ke SLIK OJK. Sejak Juli 2026, kredit dengan nilai di bawah Rp1 juta tidak lagi ditampilkan di SLIK, tetapi tunggakan di atas itu tetap terbaca dan bisa menjadi alasan penolakan.
Apakah benar KPR 2026 bisa tanpa DP?
Benar, secara regulasi. PADG Bank Indonesia Nomor 30 Tahun 2025 mengizinkan LTV hingga 100% sampai 31 Desember 2026. Namun keputusan akhir tetap di bank, dan tidak semua produk KPR menawarkan DP 0%.
Berapa lama proses KPR sampai akad?
Umumnya 2 sampai 4 minggu jika dokumen lengkap dan legalitas properti bersih. Rumah second bisa lebih lama karena proses pengecekan sertifikat dan balik nama.
Bolehkah mengajukan KPR ke beberapa bank sekaligus?
Boleh dan cukup umum dilakukan untuk membandingkan bunga serta plafon. Sebaiknya tidak lebih dari dua atau tiga bank agar riwayat permintaan kredit di SLIK tetap wajar.
Konsultasi Gratis: Cari Rumah yang Sesuai Plafon KPR Anda
Memenuhi syarat KPR baru separuh perjalanan. Separuh lainnya adalah menemukan rumah yang harganya pas dengan plafon yang disetujui bank, legalitasnya bersih, dan lokasinya sesuai kebutuhan. Tim Nengahari Realtor bisa membantu Anda menghitung plafon KPR yang realistis, memilih listing dengan dokumen lengkap, dan mendampingi proses dengan bank rekanan hingga akad.
Konsultasikan rencana KPR Anda dan dapatkan rekomendasi rumah sesuai plafon, gratis bersama agen Nengahari Realtor.
Sumber dan Referensi
- Bank Indonesia, PADG Nomor 30 Tahun 2025 tentang Rasio LTV/FTV Kredit Properti (terbit 19 Desember 2025, berlaku s.d. 31 Desember 2026)
- Kontan, Kebijakan DP rumah 0% diperpanjang hingga 2026 (2 Desember 2025)
- Bisnis.com, Punya tunggakan kredit di bawah Rp1 juta kini bisa ajukan KPR subsidi (14 April 2026)
- Investor Trust, OJK berlakukan aturan baru SLIK (Juli 2026)
- OJK, Layanan iDebku untuk cek SLIK mandiri
- Bisnis.com, Batas penghasilan rumah subsidi menurut Permen PKP 5/2025 (25 April 2025)
- Bank BTN, Persyaratan KPR BTN Platinum iB
- Kementerian ATR/BPN, Portal resmi dan aplikasi Sentuh Tanahku